大阪府の開業・スタートアップ応援資金|会社設立の直後に使える制度融資の条件
会社設立をしても、売上が立つまでには時間がかかります。その間の運転資金をどうするかは、多くの方が直面する課題です。大阪府には創業者向けの制度融資があり、会社設立の前からでも申し込めます。
この記事は、大阪府内で会社設立をしようとしている方、または設立したばかりの方に向けて、府の開業・スタートアップ応援資金の条件を整理しました。利率や保証料といった数字は年度で改定されるため、確認した時点を明記したうえで書いています。
本サイトは広告およびアフィリエイトプログラムによる収益を得ています。内容は2026年4月時点の大阪府の案内を、2026年9月に確認したものです。利率は年度途中でも改定されます。申込時に必ず窓口でご確認ください。
制度融資とは何か。府が直接貸すわけではない
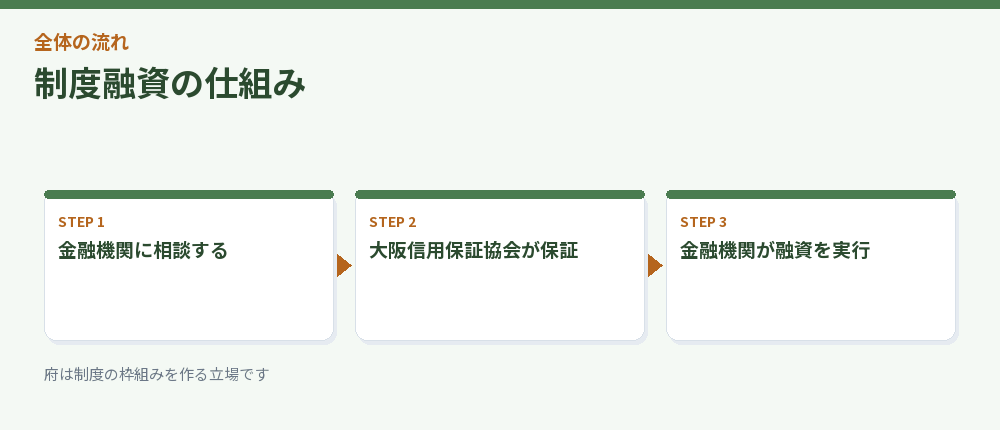
大阪府の制度融資は、府が直接お金を貸す仕組みではありません。金融機関が融資を行い、大阪信用保証協会が保証をつけ、府が制度の枠組みを作るという3者の関係で成り立っています。
創業したばかりの会社は実績がないため、金融機関だけの判断では融資が難しいことがあります。そこに保証協会の保証がつくことで、融資を受けやすくなるという仕組みです。
会社設立の直後に使える理由もここにあります。決算書がまだない段階でも、事業計画と自己資金をもとに判断してもらえる制度設計になっています。
申込みの窓口は金融機関です。府庁に行くのではなく、取引のある銀行や信用金庫に「府の制度融資を使いたい」と伝えるところから始まります。会社設立の後に法人口座を開いた金融機関があれば、そこで相談するのがおすすめです。
会社設立をしたばかりの段階で融資を受けられるのは、この保証の仕組みがあるからです。逆に言えば、保証協会の審査も通る必要があるということで、金融機関と保証協会の二段階で見られると考えておいてください。
出典:大阪府「制度融資のご案内」(2026年9月時点)
開業資金の条件。限度額3,500万円、年1.65%固定
大阪府の開業・スタートアップ応援資金には、開業資金と地域支援ネットワーク型の2つの枠があります。まず基本となる開業資金の条件から見ていきます。
| 項目 | 内容 |
|---|---|
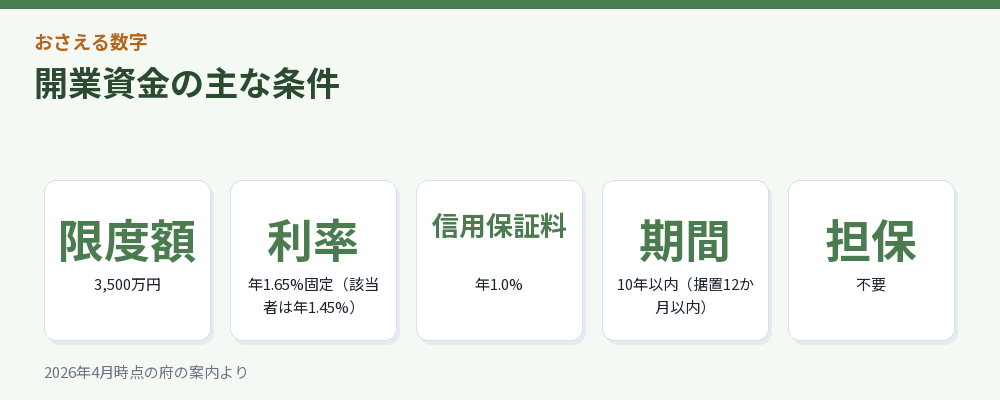
| 融資限度額 | 3,500万円 |
| 融資利率 | 年1.65%(固定金利) |
| 利率の優遇 | 女性・35歳未満・55歳以上・UIJターン該当者は年1.45%(固定金利) |
| 信用保証料 | 年1.0%(無保証人対応を適用する場合は年1.2%) |
| 融資期間 | 10年以内(据置12か月以内) |
| 返済方法 | 毎月元金均等分割返済 |
| 担保 | 不要 |
2026年(令和8年)4月時点の府の案内による。利率は金融情勢の変化等により変わることがあるため、申込時に窓口で確認してください。
注意したいのが、優遇されるのが信用保証料ではなく融資利率のほうだという点です。女性、35歳未満、55歳以上、UIJターン該当者は年1.65%が年1.45%になります。解説記事のなかには保証料が下がると書いているものがありますが、府の案内では利率のほうが下がる形になっています。
UIJターン該当者の定義も決まっています。受付時の1年前以内に東京圏(東京都・埼玉県・千葉県・神奈川県・茨城県)に在住していた方が、大阪府内で創業する場合が対象です。会社設立を機に大阪へ移る方は、この優遇に当たる可能性があります。
利用資格は、事業を営んでいない方が事業を開始する場合、または事業開始後5年未満の場合とされています。会社設立をこれからする方も、設立して間もない方も対象になります。個人事業主から法人成りした場合の扱いもあるので、自分がどの資格に当たるかは金融機関で確認するのがおすすめです。
出典:大阪府「開業・スタートアップ応援資金(融資制度のご案内)」(2026年9月時点)
条件が合えば、地域支援ネットワーク型のほうが有利
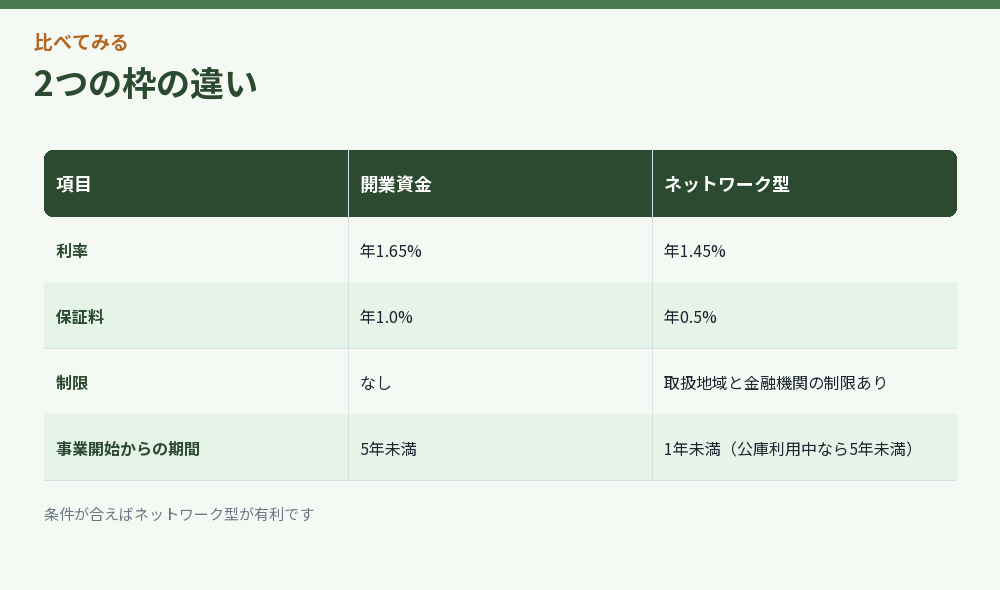
同じ開業・スタートアップ応援資金のなかに、地域支援ネットワーク型という枠があります。条件が合えば、こちらのほうが利率も保証料も低くなります。
| 項目 | 開業資金 | 地域支援ネットワーク型 |
|---|---|---|
| 融資利率 | 年1.65%(固定) | 年1.45%(固定) |
| 利率の優遇 | 該当者は年1.45% | 該当者は年1.25% |
| 信用保証料 | 年1.0% | 年0.5% |
| 無保証人対応の場合 | 年1.2% | 年0.7% |
| 融資限度額 | 3,500万円 | 3,500万円 |
地域支援ネットワーク型には、取扱地域と取扱金融機関の制限があります。
ただし条件があります。主たる事業所の所在地が地域支援ネットワーク型取扱地域内にあり、取扱金融機関の本支店での利用を希望することが必要です。また、事業開始後1年未満という制限もあります(公庫の貸付を利用中なら5年未満まで可)。
融資後3年間、金融機関・商工会・商工会議所・大阪産業局によるフォローアップを受けることも条件です。会社設立の直後に伴走してもらえると考えれば、むしろ利点と捉えることもできます。
利率の差は年0.2%ですが、保証料の差は年0.5%あります。3,500万円を借りる場合、保証料だけで年17万5,000円の違いになります。会社設立の後に大きな金額を借りる予定があるなら、対象になるかどうかを確認する価値は十分にあります。
参考:大阪府「開業・スタートアップ応援資金(融資制度のご案内)」(2026年9月時点)
自己資金の要件がある。会社設立の前後で扱いが変わる
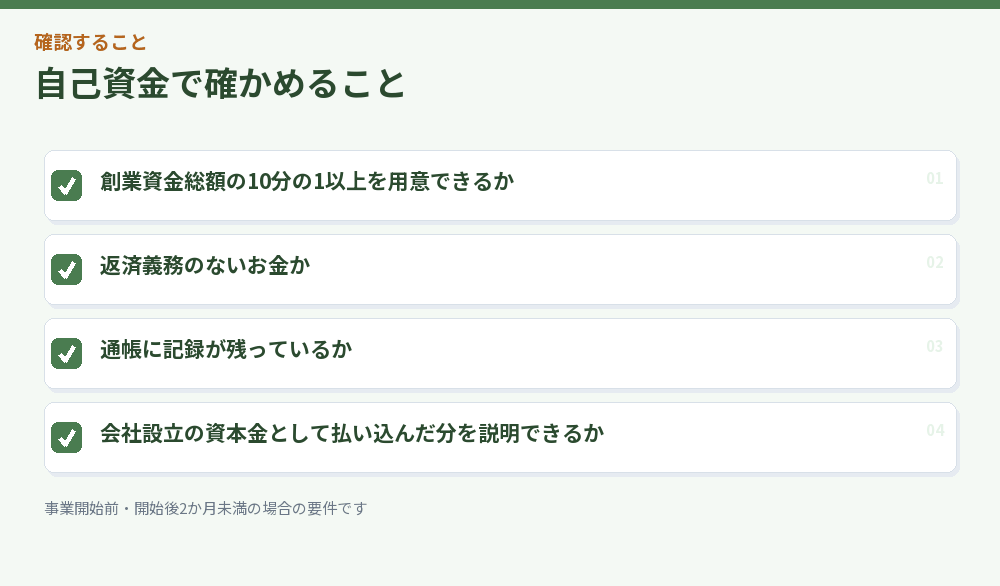
開業資金を申し込むとき、注意したいのが自己資金の要件です。事業開始前、または事業開始後2か月未満の場合、創業資金総額の10分の1以上の自己資金が必要とされています。
ここでいう自己資金とは、原則として事業を開始しようとする方がその事業に充てるために用意したもののうち、返済義務のないものを指します。借りたお金は自己資金に含まれません。
会社設立をするとき、資本金として払い込んだお金はこの自己資金の一部として見られます。つまり資本金を極端に少なくすると、融資の申込みで説明しにくくなることがあります。
無保証人対応を適用する場合にも自己資金の要件があります。税務申告を1期終えていない方は、創業資金総額の10分の1以上の自己資金が必要とされています。会社設立の1年目に申し込む場合は、この点も確認してください。
なお、事業開始後2か月以上経っている場合は、この自己資金の要件は課されない書き方になっています。会社設立のタイミングと申込みのタイミングによって扱いが変わるので、金融機関に確認するのがおすすめです。
出典:大阪府「法人府民税・事業税の法人設立等申告書」(2026年9月時点)
証明書があると、創業関連保証の特例が使える
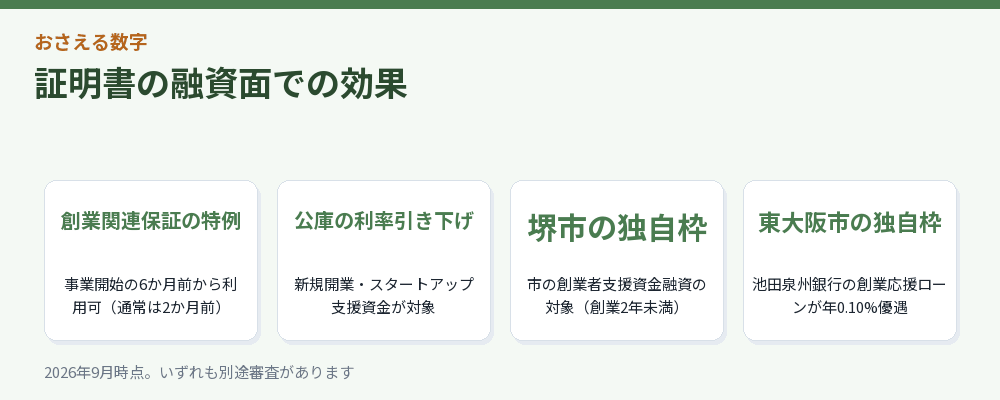
本店を置く市町村の特定創業支援等事業の証明書があると、融資の面でも優遇があります。ひとつが創業関連保証の特例です。
無担保・第三者保証人なしの創業関連保証が、通常は事業開始の2か月前から利用できるところ、証明書があると6か月前から使えるようになります。準備期間が4か月分広がる計算です。
会社設立の準備には時間がかかります。物件を借りる、設備を買う、仕入れをする。これらを設立前に進めたい場合、早い段階で融資を受けられるかどうかは大きな違いになります。
証明書はもうひとつ、日本政策金融公庫の新規開業・スタートアップ支援資金での貸付利率の引き下げにも使えます。会社設立の登録免許税を半額にするだけの制度ではない、というのがこの制度の実際のところです。
出典:大阪市「特定創業支援等事業」(2026年9月時点)
日本政策金融公庫という選択肢もある
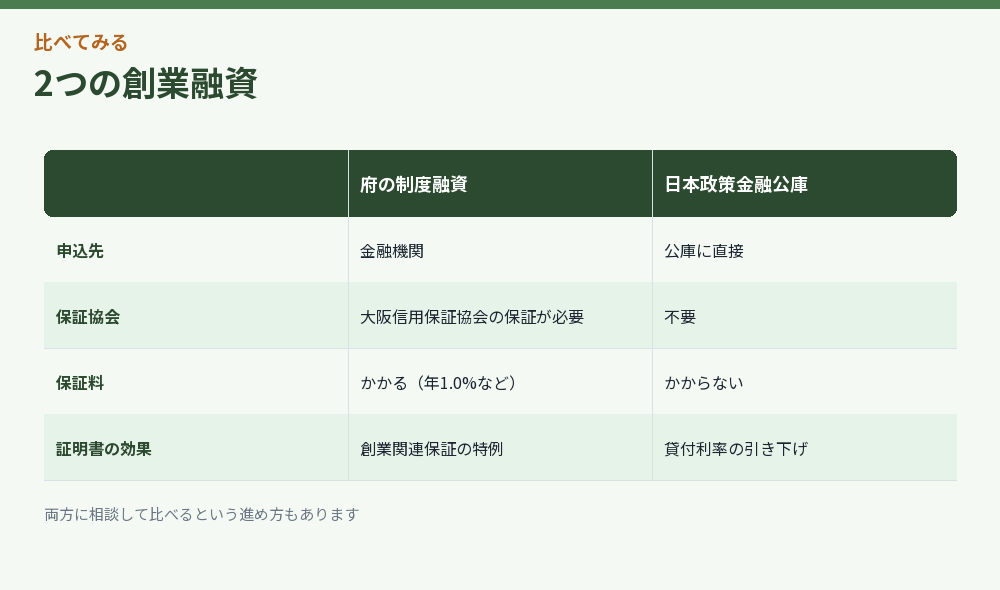
創業融資には、府の制度融資のほかに日本政策金融公庫という選択肢があります。こちらは公庫に直接申し込む形で、信用保証協会を通しません。
公庫の創業向けの資金は、2025年3月に「新規開業資金」から「新規開業・スタートアップ支援資金」へ改称されています。古い名称で書かれた解説がまだ多いので、注意してください。
女性、35歳未満、55歳以上の方向けの枠もあります。新たに事業を始める方、または事業開始後おおむね7年以内の方が対象です。会社設立の直後でも相談できます。
公庫は保証協会を通さないため、信用保証料がかかりません。その分だけ負担が軽くなる場合があります。一方で府の制度融資には据置期間や利率の優遇があるので、会社設立の状況によってどちらが有利かは変わります。
府の制度融資と公庫のどちらがよいかは、条件によって変わります。両方に相談して、条件のよいほうを選ぶという進め方もあります。会社設立の準備段階から動いておくと、選択肢を比べる時間が取れます。
出典:日本政策金融公庫「「新規開業・スタートアップ支援資金」に関するお知らせ」(2026年9月時点)
申し込むまでに準備するもの
創業融資の申込みでは、決算書がまだないぶん事業計画書が判断の中心になります。何をして、誰に売って、いくらの売上を見込むのか。これを具体的に説明できるかが問われます。
府の開業資金では「創業・再挑戦計画書」および「創業計画書」の記載事項を必ず読むよう案内されています。様式が決まっているので、金融機関から受け取って書くことになります。
- 事業計画書:事業内容、売上の見込み、資金の使いみち
- 自己資金を示す資料:通帳など。返済義務のないお金であること
- 登記事項証明書:会社設立の登記が完了している場合
- 定款:会社の内容を示す資料として
- 見積書:設備資金を借りる場合
- 特定創業支援等事業の証明書:取得している場合
会社設立の前に申し込む場合は、登記事項証明書がまだありません。その場合は設立の予定を説明する形になります。どの段階で申し込むのが有利かは、金融機関に相談するのがおすすめです。
出典:日本政策金融公庫「新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)」(2026年9月時点)
まとめ:数字は必ず最新の資料で確認してください
大阪府の開業・スタートアップ応援資金について、押さえておきたい点をまとめます。ただし数字は改定されます。この記事の内容は2026年4月時点の案内にもとづくものです。
- 限度額3,500万円、年1.65%固定、期間10年以内(据置12か月以内)
- 優遇されるのは利率:女性・35歳未満・55歳以上・UIJターン該当者は年1.45%
- 信用保証料は年1.0%:無保証人対応を適用すると年1.2%
- 地域支援ネットワーク型なら年1.45%・保証料年0.5%:取扱地域と金融機関の制限あり
- 自己資金の要件:事業開始前・開始後2か月未満は創業資金総額の10分の1以上
- 担保は不要
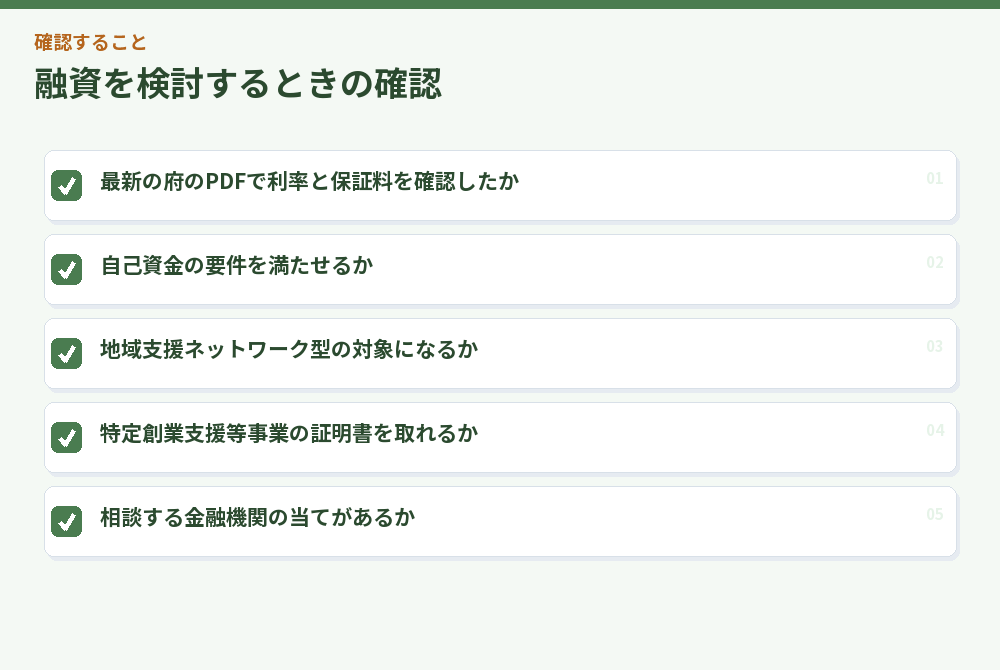
府の案内にも「融資利率は金融情勢の変化等により変わることがあるので、申込時に窓口で確認すること」と明記されています。会社設立の資金計画を立てるときは、必ず最新のPDFを見てください。
申込みの窓口は金融機関です。会社設立の後に法人口座を開いた金融機関があれば、そこで相談するのが早道です。地元の信用金庫は創業の相談に応じてくれることが多いので、口座開設の段階から関係を作っておくのがおすすめです。
本店を置く市町村で特定創業支援等事業の証明書を取っておけば、創業関連保証の特例も使えます。会社設立の登録免許税を半額にする効果とあわせて、検討する価値は十分にあります。
参考:大阪府「制度融資のご案内」(2026年9月時点)
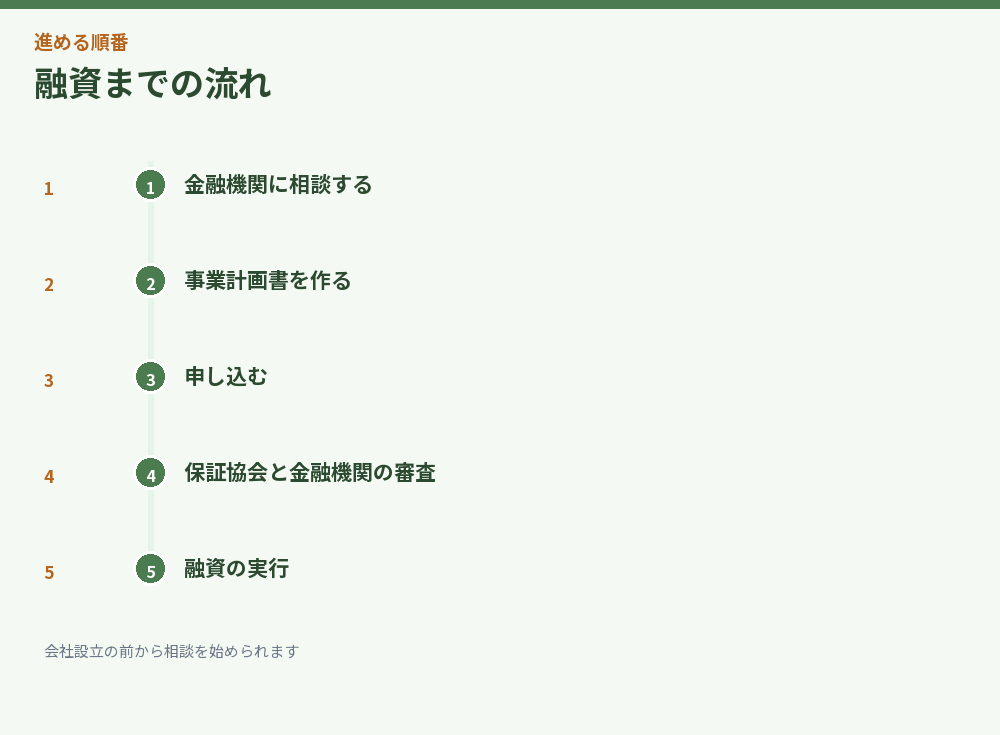
制度融資は、府が直接お金を貸すものではありません。金融機関を通じて申し込み、信用保証協会の保証を受ける形です。そのためまず金融機関に相談するところから始まります。
会社設立の直後に法人口座を開いた金融機関があれば、そこで一緒に相談できると話が早くなります。地元の信用金庫は創業の相談に応じてくれることが多いので、口座開設の段階で融資の話も出しておくのがおすすめです。
利率も保証料も改定されます。この記事の数字は2026年4月時点の案内にもとづくものです。実際に申し込む前に、必ず最新の資料でご確認ください。大阪での会社設立が、資金面でも無理なく始まることを願っています。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順に優劣の意味はありません。並び順はページごとに変えており、順位付けではありません。いずれも当サイトが実際に検索してURLの存在を確認したサイトです(確認時点の情報のため、移転・終了している場合があります)。
- 大阪法務局 商業・法人登記の管轄区域一覧(OMI税理士法人)
大阪梅田の税理士法人が、商業・法人登記の管轄区域を一覧にした記事。
setsuritsu-zeirishi.com - 合同会社設立 電子定款−大阪市/大阪法務局 本局
大阪法務局本局が管轄する区を挙げながら、合同会社の電子定款を説明するページ。
llc.nishi-jimu.com - 定款の認証手続き(会社設立ひろば大阪)
大阪での会社設立と創業融資を支援する事務所が、定款認証の手続を説明したページ。
seturitu-hiroba.jp - 大阪で会社設立するなら(ベンチャーサポートグループ)
梅田・難波に拠点を置くグループが、大阪での会社設立の支援内容をまとめたページ。
vs-group.jp - 会社設立の費用・税金を半額にする方法(司法書士おおざわ事務所)
大阪市淀川区の司法書士事務所が、特定創業支援等事業による軽減の受け方を解説したページ。
office-oozawa.com - 商業・法人登記事務の取扱庁変更について(大阪法務局)
どの庁が商業・法人登記を扱うかの変更を知らせる大阪法務局の公式ページ。
houmukyoku.moj.go.jp - 大阪府の管轄法務局について。【商業・法人登記編】(司法書士スタンダード)
豊中市の司法書士事務所が、商業・法人登記の管轄を市町村別にまとめた記事。
standard-office.jp - 会社設立(大川司法書士・行政書士事務所)
大阪の司法書士・行政書士事務所が、会社設立の手続と費用を案内しているページ。
o-shihousyoshi-osaka.com - 大阪府の公証役場一覧
大阪府内の公証役場を所在地つきで並べた一覧ページ。定款認証の場所選びに使える。
hitodeki.com - 株式会社の定款の認証を受ける(会社設立大阪)
株式会社の定款認証の進め方を、大阪で設立する前提で説明したページ。
osaka.ii-support.jp - 大阪府の公証役場一覧/電子定款認証サポート
電子定款の認証を扱う事務所が、大阪府内の公証役場を一覧にしたページ。
nishi-jimu.com - 電子定款認証 大阪府東大阪市/東大阪公証役場
東大阪公証役場で電子定款の認証を受ける場合の案内ページ。
teikan.nishi-jimu.com - 高槻市や茨木市など北摂地域において会社設立する場合の管轄法務局について(司法書士中嶋国際法務事務所)
高槻の司法書士が、北摂で会社設立する場合の管轄が北大阪支局になることを説明した記事。
nakajimalaw.net - 会社設立(司法書士・社会保険労務士・行政書士 いとう事務所)
吹田市の事務所が、会社設立の報酬と実費の内訳を項目ごとに示しているページ。
sihou-110.com - 司法書士・行政書士けやき法務事務所(東大阪市)
河内小阪駅近くの事務所。会社設立や役員変更の登記を扱い、初回40分の相談は無料。
keyaki-office.com - 大阪府の法人登記を取り扱っている法務局(GVA 法人登記)
大阪府内の法人登記を扱う法務局を電話番号つきで一覧にしたページ。運営はGVA TECH株式会社。
corporate.ai-con.lawyer - 会社設立を司法書士に依頼するメリットは?(リーパル会計事務所)
登記申請を代理できるのは誰かという観点から、司法書士に頼む場合の費用相場を整理した記事。
leapal.jp - 大阪で会社設立する費用と手順を完全解説(弁護士法人)
会社法の観点から、大阪で会社設立するときの費用と手順を通しで説明した記事。
law-bright.com - 法人化(会社設立)の税理士費用はいくら?(大阪の税理士)
法人化を税理士に頼むタイミングと費用相場を、大阪の税理士が段階に分けて解説した記事。
kani-tax.com - 会社設立の登録免許税が半額になる?(司法書士法人C-first)
特定創業支援等事業の証明書で登録免許税が半額になる条件を、司法書士法人が説明した記事。
c-first.jp
この記事は、大阪での会社設立の進め方を決めるのに役に立ちましたか?